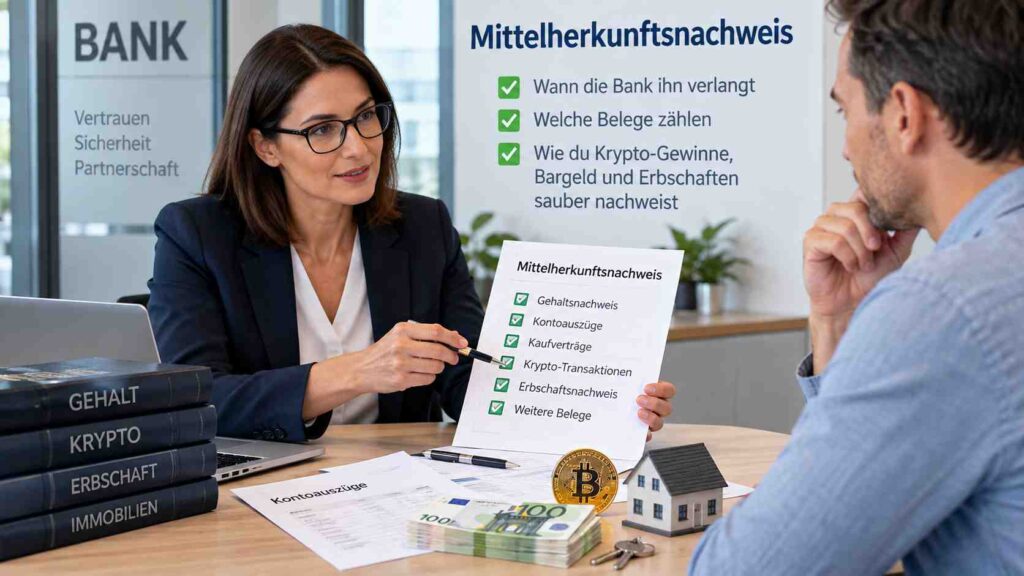
Mittelherkunftsnachweis: Wann die Bank ihn verlangt, welche Belege zählen und wie du Krypto-Gewinne, Bargeld und Erbschaften sauber nachweist
Du willst Bitcoin-Gewinne aufs Girokonto auszahlen, eine größere Summe Bargeld einzahlen oder Eigenkapital für den Hauskauf überweisen – und plötzlich will die Bank wissen, woher das Geld stammt. Genau das ist ein Mittelherkunftsnachweis: eine geordnete Sammlung von Belegen, die den Weg deines Geldes nachvollziehbar macht. Hier erfährst du einfach erklärt, wann Banken, Krypto-Börsen und Notare einen Herkunftsnachweis verlangen, welche Unterlagen wirklich zählen und wie du ihn so einreichst, dass die Bank ihn gut nachvollziehen kann.
- Grundlage: Das Geldwäschegesetz verpflichtet Banken, Zahlungen mit deinem Kundenprofil abzugleichen – soweit erforderlich auch mit der Herkunft der Vermögenswerte.
- Bargeld: Bei Bareinzahlungen von mehr als 10.000 Euro verlangen Banken nach BaFin-Vorgabe einen Herkunftsbeleg, bei Gelegenheitskunden schon ab mehr als 2.500 Euro.
- Krypto: Wer Coins verkauft und auszahlt, sollte den Weg vom Ursprung – etwa einem Euro-Kauf, Mining oder einer Schenkung – über Börsen und Wallets bis zur Auszahlung belegen können.
- Immobilie: Der Kaufpreis darf nicht in bar oder mit Kryptowerten bezahlt werden; der Notar braucht den Nachweis der unbaren Zahlung.
- Wichtigster Tipp: Belege sammeln, bevor die Bank fragt – nachträglich fehlen oft Exporte von Börsen, die es nicht mehr gibt.
Wichtiger Hinweis: Dieser Ratgeber erklärt allgemein, wie der Herkunftsnachweis funktioniert, und ersetzt keine Rechts- oder Steuerberatung. Kryptowerte schwanken stark im Kurs, ein Totalverlust ist möglich. Bei einer Kontosperre oder einem laufenden Verfahren solltest du dich anwaltlich beraten lassen.
Kurz gesagt: Der Mittelherkunftsnachweis beantwortet eine einzige Frage der Bank: Woher kommt dieses Geld? Du belegst das mit Kontoauszügen, Verkaufsbelegen, Erbschaftsunterlagen oder Börsenexporten. Je lückenloser die Kette vom ursprünglichen Erwerb bis zur aktuellen Zahlung ist, desto leichter kann die Bank sie nachvollziehen. Eine bestimmte Bearbeitungszeit oder eine Freigabe garantiert aber auch der beste Nachweis nicht.
Oft geht es auch ohne Bürgschaft, wenn die Konditionen passen. Vergleiche zuerst den Markt.
Was ist ein Mittelherkunftsnachweis?
Ein Mittelherkunftsnachweis ist kein amtliches Formular, sondern eine Zusammenstellung von Dokumenten. Sie zeigt, aus welcher Quelle ein bestimmter Betrag stammt. Im Englischen heißt das Source of Funds. Banken sprechen auch von Herkunftsnachweis, Nachweis der Mittelherkunft oder Geldherkunft. Gemeint ist immer dasselbe: Die Bank will verstehen, wie das Geld zu dir gekommen ist.
Davon zu unterscheiden ist die Vermögensherkunft, englisch Source of Wealth. Sie fragt nicht nach einer einzelnen Zahlung, sondern danach, wie dein gesamtes Vermögen entstanden ist – etwa durch jahrelange Berufstätigkeit, ein verkauftes Unternehmen oder ein Erbe. Die Vermögensherkunft wird vor allem bei sehr großen Summen oder bei besonderen Kundengruppen abgefragt. Im Alltag geht es in der Regel um die Mittelherkunft einer konkreten Einzahlung oder Auszahlung.
Warum Banken nach der Herkunft des Geldes fragen
Banken, Krypto-Börsen und Notare gehören nach dem Geldwäschegesetz (GwG) zu den sogenannten Verpflichteten. Sie müssen ihre Kunden identifizieren und die Geschäftsbeziehung laufend überwachen. § 10 Absatz 1 Nummer 5 GwG verlangt, dass Transaktionen mit den vorhandenen Informationen über den Kunden übereinstimmen – und soweit erforderlich mit den Informationen über die Herkunft der Vermögenswerte. Passt eine Zahlung nicht zu dem, was die Bank über dich weiß, muss sie nachfragen.
Das ist kein Misstrauen gegen dich persönlich. Die Bank trägt selbst ein Risiko, wenn sie auffällige Zahlungen ungeprüft durchlässt. Eine typische Anfrage kommt per Brief oder als Nachricht im Online-Banking und enthält häufig eine Frist sowie eine Liste der gewünschten Unterlagen. Wer das weiß, kann gelassen und strukturiert reagieren.
Merke: Die Bank prüft nicht, ob du reich bist, sondern ob die Zahlung zu dir passt. Ein Angestellter mit einem nachweisbaren Wohnungsverkauf ist unauffälliger als ein Konto, auf dem ohne Erklärung regelmäßig Bargeld eingeht.
Wann die Bank einen Mittelherkunftsnachweis verlangt
Einen festen Katalog gibt es nicht, denn Banken arbeiten risikobasiert. Bestimmte Situationen führen aber besonders häufig zur Frage nach dem Mittelherkunftsnachweis. Die folgende Tabelle zeigt die typischen Anlässe und was die Bank dann sehen will.
| Anlass | Was die Bank wissen will | Typische Belege |
|---|---|---|
| Große Bareinzahlung | Woher stammt das Bargeld? | Abhebungsbeleg einer anderen Bank, Verkaufsbeleg, Sparbuch |
| Auszahlung von Krypto-Gewinnen | Wie sind die Coins erworben worden, und wie ist der Gewinn entstanden? | Börsenexporte, Kontoauszüge der Einzahlungen, Wallet-Liste |
| Eigenkapital für den Immobilienkauf | Stammt das Eigenkapital aus legalen, belegbaren Quellen? | Sparverlauf, Depotauszüge, Schenkungs- oder Erbschaftsunterlagen |
| Erbschaft oder Schenkung | Wer hat das Geld gegeben, und auf welcher Grundlage? | Erbschein, Testament, Schenkungsvertrag, Überweisungsbeleg |
| Hoher Eingang aus dem Ausland | Wer zahlt, und warum? | Vertrag, Rechnung, Zahlungsreferenz und eigener Kontoauszug, weitere Unterlagen nach Anforderung |
| Ungewöhnliches Kontoverhalten | Warum weicht das Konto vom bisherigen Muster ab? | Erklärung plus passende Belege, etwa Abfindung oder Verkauf |
← Tabelle seitlich scrollen →
Eigene Zusammenstellung auf Grundlage des Geldwäschegesetzes und der BaFin-Hinweise. Die Anforderungen im Einzelfall legt die jeweilige Bank fest.
Auffällig ist dabei nicht die Höhe allein, sondern der Bruch mit dem gewohnten Muster. Ein Selbstständiger mit regelmäßigen hohen Zahlungseingängen fällt mit einer weiteren Rechnung weniger auf. Ein Angestelltenkonto, auf dem plötzlich eine sechsstellige Auszahlung einer Krypto-Börse landet, dagegen deutlich eher. Deshalb hilft es, der Bank eine größere Zahlung vorher anzukündigen und die Belege gleich mitzuschicken.
Mittelherkunftsnachweis Vorlage: Muster und Beispiel
Viele suchen nach einer Vorlage für den Mittelherkunftsnachweis. Ein amtliches Formular gibt es nicht. Bewährt hat sich aber ein kurzes Begleitschreiben, das die Unterlagen in eine Reihenfolge bringt. Das folgende Muster kannst du kopieren und mit deinen Angaben füllen. Es ist eine Formulierungshilfe, keine amtliche Vorlage, und keine Garantie dafür, dass die Bank den Nachweis anerkennt.
Muster: Erklärung zur Mittelherkunft
Betreff: Mittelherkunftsnachweis zur Transaktion vom [Datum] über [Betrag]
Sehr geehrte Damen und Herren,
die angefragten Mittel stammen aus [konkrete Quelle, zum Beispiel Verkauf von Kryptowerten, Erbschaft, Wohnungsverkauf].
Am [Datum] erhielt beziehungsweise erwarb ich [Betrag oder Vermögenswert]. Der weitere Zahlungs- oder Transaktionsweg verlief wie folgt: [chronologische Darstellung mit Daten, Anbietern und Beträgen].
Die betreffende Einzahlung, Überweisung beziehungsweise Auszahlung erfolgte am [Datum] von [Absender oder Anbieter] in Höhe von [Betrag].
Als Nachweise füge ich bei: [nummerierte Liste der Dokumente].
Zu folgenden Punkten liegen mir derzeit keine Originalunterlagen vor: [Lücken benennen und Ersatzbelege nennen].
Bitte teilen Sie mir mit, falls Sie weitere Unterlagen benötigen.
Mit freundlichen Grüßen
[Name]
Fiktives Beispiel: Krypto-Verkauf nachweisen
So könnte die Kette bei einem Krypto-Herkunftsnachweis aussehen. Das Beispiel ist frei erfunden und enthält bewusst keine echten Daten:
- Ursprung: Anna überweist vor einigen Jahren mehrfach Geld von ihrem Gehaltskonto an eine regulierte Börse. Beleg: Kontoauszüge mit den Überweisungen und die Gehaltseingänge davor.
- Kauf: Auf der Börse kauft sie Bitcoin. Beleg: Transaktionsexport der Börse mit Datum, Menge und Kaufpreis.
- Selbstverwahrung: Sie überträgt die Coins auf ihre Hardware-Wallet. Beleg: Auszahlungsbeleg der Börse und die Transaktions-ID.
- Verkauf: Jahre später sendet sie die Coins an eine Börse zurück und verkauft sie. Beleg: Einzahlungsbeleg der Börse, Verkaufsabrechnung und gegebenenfalls der Nachweis, dass die Adresse ihr gehört.
- Auszahlung: Der Erlös geht auf ihr Girokonto. Beleg: Auszahlungsbeleg der Börse und der Kontoauszug mit dem Eingang.
In Annas Begleitschreiben stehen diese fünf Schritte in genau dieser Reihenfolge, jeder mit Verweis auf die passende Datei. So muss der Sachbearbeiter nicht suchen.
Wenn Unterlagen fehlen
- Börse geschlossen, kein Export: Suche alte Bestätigungs-E-Mails, Kontoauszüge mit Überweisungen an die Börse und die Transaktions-IDs der Abhebungen. Benenne die Lücke offen im Begleitschreiben.
- Kaufabrechnung verloren: Frag beim Anbieter nach einer Kopie. Viele Banken und Broker stellen alte Abrechnungen auf Anfrage erneut aus, teils gegen Gebühr.
- Schenkung ohne Vertrag: Bitte den Schenkenden um eine kurze schriftliche Bestätigung mit Datum, Betrag und Unterschrift, dazu den Auszug seines Kontos mit der Überweisung.
- Daten schwärzen: Unterlagen enthalten oft Angaben, die mit der Anfrage nichts zu tun haben. Ob und was du schwärzen darfst, stimmst du vorher mit der Bank ab – ungefragt geschwärzte Belege können neue Rückfragen auslösen.
Belege-Checkliste: welche Unterlagen zählen
Die folgende Übersicht fasst zusammen, welche Unterlagen für einen vollständigen Mittelherkunftsnachweis je nach Geldquelle zählen und wo typische Stolperstellen liegen.
| Geldquelle | Starke Belege | Schwache Belege | Stolperstelle |
|---|---|---|---|
| Gehalt und Ersparnisse | Kontoauszüge über den Sparzeitraum | Kontostand ohne Verlauf | Bargeld zu Hause ohne Abhebungsbelege |
| Kryptowerte | Vollexporte aller Börsen, Wallet-Liste, TX-IDs | Nur Steuerreport | Börsen, die es nicht mehr gibt |
| Wertpapiere | Abrechnungen zu Kauf und Verkauf, Kontobewegungen | Screenshot des Depots | Unterlagen nicht selbst gespeichert |
| Erbschaft | Erbnachweis wie Erbschein oder eröffnetes Testament plus Zahlungsbeleg | Mündliche Angaben | Geld vorab bar vom Erblasser erhalten |
| Schenkung | Vertrag plus Überweisung | Barübergabe ohne Beleg | Schenkung in bar |
| Privatverkauf | Kaufvertrag mit Käuferdaten | Quittung ohne Angaben zu Käufer, Gegenstand, Betrag oder Zahlungsdatum | Barzahlung ohne Vertrag |
← Tabelle seitlich scrollen →
Eigene Einordnung. Welche Unterlagen eine Bank im Einzelfall akzeptiert, entscheidet sie selbst.
Bargeld einzahlen: Herkunftsnachweis nach BaFin-Vorgabe
Für Bargeld gibt es die klarsten Regeln. Seit August 2021 verlangt die BaFin in ihren Auslegungs- und Anwendungshinweisen zum Geldwäschegesetz (Besonderer Teil für Kreditinstitute), dass Banken bei Bareinzahlungen von mehr als 10.000 Euro einen aussagekräftigen Herkunftsnachweis einholen. Privatkunden legen den Beleg bei der Einzahlung auf ein eigenes Konto vor oder reichen ihn unverzüglich nach. Das gilt auch, wenn du den Betrag in mehreren Teilbeträgen einzahlst und die Summe die Grenze überschreitet.
Für Gelegenheitskunden ist die Schwelle niedriger. Wer bei einer Bank ohne bestehende Geschäftsbeziehung ein Bargeschäft abwickelt – etwa am Bankschalter Gold kauft oder Geld wechselt –, muss schon bei mehr als 2.500 Euro einen Nachweis erbringen. Kann ein Gelegenheitskunde ihn nicht vorlegen, muss die Bank das Geschäft ablehnen. Bei Bestandskunden lässt die BaFin der Bank mehr Spielraum; sie kann den Beleg auch in angemessener Frist nachträglich verlangen.
Wichtig für die Einordnung: Diese Schwellen gelten speziell für Bargeschäfte, nicht für Überweisungen. Auch unterhalb der Schwellen kann die Bank nachfragen, wenn eine Einzahlung nicht zu deinem Konto passt. Umgekehrt kann die Bank für Geschäftskunden mit branchentypisch hohen Bargeldeinnahmen, etwa im Einzelhandel, nach den BaFin-Hinweisen Ausnahmen vorsehen.
Welche Belege für Bargeld akzeptiert werden
Als geeignet nennt die BaFin nach Angaben der Kreditwirtschaft insbesondere folgende Unterlagen:
- einen aktuellen Kontoauszug eines anderen Kontos, aus dem die Barabhebung hervorgeht,
- Quittungen über Barauszahlungen einer anderen Bank oder Sparkasse,
- ein Sparbuch, aus dem die Barauszahlung ersichtlich ist,
- Verkaufs- und Rechnungsbelege, etwa zum Verkauf eines Autos oder von Edelmetallen.
Je nach Fall kommen weitere Dokumente in Betracht, zum Beispiel Unterlagen zu einer Erbschaft oder Schenkung. Entscheidend ist, dass der Beleg den konkreten Betrag erklärt. Eine allgemeine Aussage wie „das habe ich über Jahre zu Hause gespart“ ist ohne Abhebungsbelege schwer zu prüfen.
Kein Stückeln: Wer einen großen Betrag bewusst in viele kleine Einzahlungen aufteilt, um unter der Schwelle zu bleiben, erreicht das Gegenteil. Dieses Muster heißt Smurfing, Banken erkennen es und werten es als typisches Warnsignal.
Was sich ab Juli 2027 bei Bargeld ändert
Ab dem 10. Juli 2027 gilt die EU-Geldwäscheverordnung (Verordnung (EU) 2024/1624). Sie begrenzt Barzahlungen im Geschäftsverkehr auf höchstens 10.000 Euro. Wer also ein Auto beim Händler kauft, kann den Preis oberhalb dieser Grenze nicht mehr bar bezahlen. Geschäfte zwischen zwei Privatpersonen sind ausdrücklich ausgenommen, ebenso Einzahlungen bei Banken. Einzahlungen oberhalb der Grenze bei Banken und Zahlungsdienstleistern werden allerdings an die FIU gemeldet – das ist eine schwellenwertbezogene Meldung und keine Verdachtsmeldung. Die Mitgliedstaaten dürfen außerdem niedrigere Grenzen festlegen. Die Frage nach dem Herkunftsnachweis bei der Einzahlung bleibt davon unberührt.
Ist Bargeld die letzte Bastion der Freiheit? – Die Debatte um Obergrenzen und Nachweispflichten dreht sich um mehr als Geldwäsche. Es geht um Privatsphäre, um Unabhängigkeit von Banken und um die Frage, wie viel Kontrolle über Zahlungen angemessen ist. Wer Bargeld zu Hause aufbewahrt, sollte die Argumente beider Seiten kennen. Unser Beitrag ordnet sie ein, ohne ins Extreme zu kippen. Er ergänzt diese Seite um die politische Seite des Themas.
Mittelherkunftsnachweis für Krypto: Bitcoin-Gewinne aufs Konto
Eine typische Situation für den Mittelherkunftsnachweis betrifft Kryptowerte. Du verkaufst Bitcoin oder Ether, lässt dir den Erlös aufs Girokonto auszahlen – und die Bank hält die Gutschrift an. Das ist kein ungewöhnlicher Vorgang. Kryptowerte gelten wegen pseudonymer Adressen, ausländischer Börsen und teils nicht mehr abrufbarer Handelshistorien als Konstellation mit erhöhtem Risiko. Entsprechend genau wird hingeschaut.
Der Krypto-Herkunftsnachweis hat in der Regel zwei Seiten. Die erste ist die Ursprungsseite: Woher kam das Geld, mit dem du die Coins gekauft hast – oder wie bist du sonst an die Coins gekommen? Die zweite ist die Krypto-Seite: Wie sind die Coins von der Kaufbörse über Wallets bis zum Verkauf gewandert, und wie ist der Gewinn entstanden? Je vollständiger beide Seiten belegt sind, desto schlüssiger ist das Bild. Wie tief die Prüfung geht, entscheidet der prüfende Anbieter risikobasiert – bei alten Käufen können auch mehrere Ersatzbelege zusammen ein stimmiges Bild ergeben.
Vier Fragen, die du auseinanderhalten solltest: Erstens der Transaktionsweg – wie ist das Geld oder der Coin gewandert? Zweitens die Verfügungsgewalt – gehört dir die Wallet oder das Konto? Drittens die ursprüngliche Mittelherkunft – woher stammten Geld oder Coins ursprünglich? Viertens die steuerliche Behandlung – ist der Gewinn steuerpflichtig? Jede Frage braucht eigene Belege. Ein Nachweis für die eine beantwortet die andere nicht automatisch.
Die Kette, die du belegen musst
- Ursprung: Bei einem Kauf die Kontoauszüge, die zeigen, dass das Kaufgeld von deinem Konto stammt und dort etwa aus Gehalt oder Ersparnissen kam – als Teil des Nachweises, nicht als alleiniger Beleg für alle Mittel auf dem Konto. Bei anderen Erwerbsformen die passenden Belege, siehe unten.
- Erwerb: Bei einem Kauf die Kaufbestätigungen oder der Transaktionsexport der Börse, bei anderen Erwerbsformen die passenden Nachweise aus der Liste unten.
- Bewegungen: jede Überweisung zwischen Börsen und Wallets mit Datum, Betrag und Transaktions-ID.
- Wertentwicklung: eine Übersicht, wie aus dem Einsatz der heutige Wert wurde – etwa durch Kursgewinne, Tausch oder Staking.
- Verkauf und Auszahlung: der Verkaufsbeleg der Börse und die Auszahlung auf dein Konto.
Wenn die Coins nicht mit Euro gekauft wurden
Nicht jeder Krypto-Bestand beginnt mit einem Euro-Kauf. Coins können auch aus Mining, Staking, Airdrops, einer Erbschaft, einer Schenkung oder als Bezahlung für eine Arbeit stammen. Das Bundesfinanzministerium behandelt mehrere dieser Erwerbsformen in seinem Schreiben zu Kryptowerten gesondert. Für den Herkunftsnachweis heißt das: Statt eines Kaufbelegs brauchst du einen Beleg, der zur jeweiligen Erwerbsform passt.
- Mining: Vor allem die Abrechnungen des Mining-Pools und die Zuordnung der Auszahlungen zu deinen Adressen über die Transaktions-IDs. Rechnungen für Hardware und Strom ergänzen das Bild, belegen allein aber nicht die Herkunft bestimmter Coins.
- Staking: Die Übersicht der Belohnungen beim Anbieter oder die entsprechenden Transaktionen auf der Blockchain.
- Airdrop: Die Eingangstransaktion und, soweit vorhanden, die Ankündigung des Projekts, aus der die Verteilung hervorgeht.
- Erbschaft oder Schenkung: Erbnachweis oder Schenkungsbestätigung und die Transaktion von der Wallet oder dem Börsenkonto des Erblassers beziehungsweise Schenkenden.
- Bezahlung für Arbeit: Rechnung, Arbeits- oder Auftragsvertrag, bei Angestellten die Gehaltsabrechnung, dazu die Eingangstransaktion, die zu Betrag und Datum passt.
Wichtig: Ein Screenshot vom Kontostand belegt einen Stand, nicht die Herkunft. Dokumentiere zuerst den Zeitraum und den Betrag, nach dem die Bank konkret fragt, und halte vollständige Exporte für Rückfragen bereit. Außerdem hilft eine kurze schriftliche Erklärung in einfachen Sätzen, die den Weg zusammenfasst. Der Sachbearbeiter kennt deine Geschichte nicht – je leichter er sie nachvollziehen kann, desto besser kann er sie bewerten.
Ein verbreiteter Irrtum: Steuerfrei heißt nicht nachweisfrei. Gewinne aus privaten Veräußerungsgeschäften mit Kryptowerten sind nach § 23 EStG grundsätzlich steuerfrei, wenn zwischen Anschaffung und Veräußerung mehr als ein Jahr liegt. Für Tauschvorgänge, Staking-Erträge und andere laufende Einkünfte gelten eigene Regeln, die das Bundesfinanzministerium in seinem Schreiben vom 6. März 2025 erläutert. Das alles ist eine Frage des Steuerrechts. Der Mittelherkunftsnachweis ist eine Frage des Geldwäscherechts – die Bank will ihn trotzdem sehen.
Wer seine Transaktionshistorie sichern will, bevor Börsen sie löschen oder schließen, findet in unserem Leitfaden die konkreten Schritte. Der Leitfaden hilft dir, wichtige Transaktionsdaten rechtzeitig zu sichern und spätere Rückfragen der Bank vorzubereiten.
Krypto-Portfolio-Tools für den Überblick über alle Bestände – Wer über Jahre auf mehreren Börsen und Wallets gehandelt hat, verliert schnell den Überblick. Portfolio- und Steuertools führen die Exporte zusammen und machen den Weg der Coins sichtbar. Für den Herkunftsnachweis sind sie ein guter Baustein, weil sie Lücken zeigen, bevor die Bank sie findet. Allein ersetzen sie die Belege zum Ursprung des Geldes aber nicht. Unser Beitrag zeigt, worauf es bei der Auswahl ankommt.
Krypto-Steuerjahr 2026: warum es für viele Anleger gefährlich wird – Banken sind nicht die Einzigen, die genauer hinschauen. Das Kryptowerte-Steuertransparenzgesetz ist in Kraft, 2026 ist der erste Meldezeitraum, die regulären Meldungen der Krypto-Dienstleister an die Steuerbehörden folgen 2027. Das ist eine steuerliche Meldepflicht und nicht dasselbe wie die Mittelherkunftsprüfung deiner Bank. Wer seine Käufe und Verkäufe nicht sauber dokumentiert hat, kann bei einer Rückfrage in Erklärungsnot geraten. Dieselben Belege, die du für die Bank brauchst, schützen dich also auch steuerlich. Unser Beitrag erklärt, was sich ändert.
Coins aus der Hardware-Wallet: Eigentum an der Adresse belegen
Wer Coins selbst verwahrt, bekommt beim Verkauf eine zusätzliche Frage: Gehört die Adresse, von der die Coins kommen, wirklich dir? Nach der EU-Geldtransferverordnung (Verordnung (EU) 2023/1113) müssen Anbieter von Kryptowerte-Dienstleistungen bei Transfers von mehr als 1.000 Euro von oder zu einer selbst gehosteten Adresse prüfen, ob die Adresse im Eigentum oder unter der Kontrolle des Kunden steht. § 15a GwG ergänzt das: Anbieter müssen das Geldwäscherisiko solcher Transfers bewerten und risikomindernde Maßnahmen treffen.
In der Praxis geschieht das zum Beispiel über eine signierte Nachricht aus der Wallet, einen kleinen Testbetrag oder eine Bestätigung in der App der Börse. Welches Verfahren gilt, legt der Anbieter fest. Für deinen Mittelherkunftsnachweis heißt das: Führe eine Liste deiner eigenen Adressen und notiere, welche Transaktion von welcher Börse auf welche Wallet ging. Eine Hardware-Wallet ist für die Nachweisführung kein Nachteil – solange du die Wege dokumentierst.
Wichtig ist die Grenze dieses Nachweises: Eine signierte Nachricht oder ein Testtransfer zeigt, dass du die Adresse kontrollierst. Woher die Coins auf dieser Adresse ursprünglich stammen, belegt er nicht. Dafür brauchst du weiterhin die Kauf- und Transferbelege.
Niemals die Seed Phrase herausgeben: Wiederherstellungswörter, Seed Phrase oder private Schlüssel gehören in keinen Herkunftsnachweis – keine Bank und keine seriöse Börse verlangt sie. Signiere nur eine verständliche Nachricht, die dir der Anbieter vorgibt, und bestätige keine unbekannten Transaktionen oder Freigaben.
Wer seine Coins nach dem Kauf sicher selbst verwahren will, findet in unserer Übersicht alle Geräte unserer Partner mit den Unterschieden bei Anschlüssen, Open Source und Bitcoin-only-Varianten.
Sicherheitshinweis zu Hardware-Wallets: Firmware, Sicherheitsfunktionen und bekannte Schwachstellen von Hardware-Wallets können sich laufend ändern. Prüfe deshalb vor der Einrichtung, Wiederherstellung oder einem sicherheitsrelevanten Update immer die aktuellen Hinweise und Firmware-Empfehlungen des jeweiligen Herstellers. Besonders bei neu bekannt gewordenen Sicherheitsproblemen können ältere Geräte, Firmware-Versionen oder bereits erzeugte Wallet-Geheimnisse gesonderte Maßnahmen erfordern.
Alte Börsen, die es nicht mehr gibt
Ein besonderes Problem beim Krypto-Herkunftsnachweis können ältere Käufe sein. Wer vor vielen Jahren bei einer Börse gekauft hat, die inzwischen geschlossen oder aus der EU verschwunden ist, kommt an die Exporte oft nicht mehr heran. Hier hilft die Blockchain ein Stück weit: Auf transparenten Blockchains wie Bitcoin lassen sich On-Chain-Transaktionen anhand der Transaktions-ID nachvollziehen. Ein TX-Hash zeigt aber nur eine Bewegung auf der Blockchain – er beweist für sich allein weder, wem die Adresse gehört, noch interne Käufe auf der Börse oder die ursprüngliche Euro-Herkunft. Erst zusammen mit alten E-Mails, Kaufbestätigungen und Kontoauszügen der damaligen Überweisungen kann sich die Lücke schließen lassen. Ob das genügt, entscheidet der prüfende Anbieter.
Binance zieht sich aus der EU zurück: was der MiCA-Stichtag für deine Krypto bedeutet – Wenn eine Börse ihr Angebot einschränkt oder den Markt verlässt, verschwindet oft auch der bequeme Zugang zur Handelshistorie. Genau diese Daten fehlen dann Jahre später beim Herkunftsnachweis. Der Beitrag zeigt am Beispiel des MiCA-Stichtags, was bei einem Rückzug passiert. Er erklärt auch, was du vorher sichern solltest. Wer noch Konten bei solchen Anbietern hat, sollte jetzt handeln.
Mixer, P2P-Käufe und Coins aus unbekannter Quelle
Schwieriger wird es, wenn Coins über Mixer gelaufen sind, aus privaten Direktkäufen stammen oder mit Adressen in Berührung kamen, die Analysewerkzeuge als riskant einstufen. Das sind unterschiedliche Fälle: Ein privater Direktkauf ist legal, lässt sich aber schlechter belegen. Eine Datenschutztechnik ist kein Beweis für illegale Herkunft, erhöht aber den Prüfaufwand. Konkrete Verdachtsindikatoren, etwa Verbindungen zu sanktionierten Adressen, wiegen dagegen schwer. In all diesen Fällen genügt eine einfache Belegsammlung womöglich nicht. Dann hilft nur Offenheit: den Weg erklären, jede vorhandene Unterlage beilegen und bei größeren Summen fachliche Unterstützung holen.
Kryptomixer und Geldwäsche: was der Takedown für normale Krypto-Nutzer bedeutet – Mixer versprechen Privatsphäre, stehen aber im Zentrum vieler Geldwäsche-Ermittlungen. Wer Coins über einen Mixer geschickt hat, erlebt das spätestens bei der Auszahlung, wenn die Börse nachfragt. Der Beitrag erklärt, wie Ermittler solche Dienste zerschlagen und was das für gewöhnliche Nutzer heißt. Er zeigt auch, wo die Grenze zwischen berechtigtem Datenschutz und Risiko verläuft. Eine wichtige Ergänzung für jeden, der Coins aus unklaren Quellen hält.
Welche Anbieter eine saubere Belegspur liefern
Wer heute Kryptowerte kauft, kann sich den späteren Herkunftsnachweis leicht machen: über regulierte Anbieter mit deutschem Referenzkonto, bei denen jede Einzahlung, jeder Kauf und jeder Verkauf im Konto dokumentiert ist. Der Zahlungsweg ist dann dokumentiert, weil das Geld von deinem eigenen Konto kommt. Woher das Geld auf diesem Konto stammt, musst du bei Bedarf trotzdem zusätzlich belegen – etwa mit Gehaltseingängen oder einem Sparverlauf.
Coinbase: Kryptowährungen kaufen, verwahren und verstehen – Coinbase ist eine der bekanntesten Krypto-Börsen und arbeitet in der EU über eine MiCA-lizenzierte Gesellschaft. Käufe laufen über ein Kundenkonto, die Transaktionshistorie ist im Konto abrufbar. Das kann einen späteren Herkunftsnachweis erleichtern. Solange die Coins auf der Börse liegen, hältst du allerdings nicht selbst die Schlüssel. Unser Überblick zeigt Stärken und Grenzen.
Trade Republic Crypto: echte Coins kaufen, senden und selbst verwahren – Trade Republic bietet echte Kryptowerte direkt in der Broker- und Bank-App an. Das Geld kommt vom eigenen Verrechnungskonto, jede Order ist dokumentiert. Coins lassen sich auf eine eigene Wallet übertragen, was die Selbstverwahrung ermöglicht. Die Steuer wird bei Krypto nicht automatisch erledigt, die Belege bleiben aber sauber erhalten. Unser Beitrag erklärt die Einzelheiten.
N26 Krypto: Bitcoin und Co. direkt in der Banking-App kaufen – Bei N26 kaufst du Kryptowerte direkt aus dem Girokonto heraus. Die Verwahrung übernimmt der Anbieter, Bank und Krypto liegen in einer App. Für den Herkunftsnachweis ist das bequem, weil Einzahlung und Kauf am selben Ort stehen. Der Nachteil: Du hältst nicht selbst die Schlüssel. Unser Beitrag zeigt Funktionen und Risiken.
Krypto-Käufe nachvollziehbar dokumentieren
Bei diesen Anbietern kommt das Geld von deinem eigenen Konto. Kauf- und Verkaufsbelege sowie dokumentierte Ein- und Auszahlungen können einen späteren Mittelherkunftsnachweis erleichtern.
Betrügerische Krypto-Börsen erkennen: woran du eine Fake-Plattform bemerkst – Vorsicht bei einer bekannten Masche: Fake-Plattformen verlangen vor der Auszahlung angebliche Gebühren für eine Geldwäscheprüfung oder einen Herkunftsnachweis. Eine überraschende Aufforderung, vor einer Auszahlung Geld an eine fremde Wallet oder ein separates Konto zu senden, ist ein erhebliches Warnsignal. Prüfe solche Forderungen ausschließlich über die offiziellen Kontaktwege des Anbieters. Unser Beitrag zeigt die typischen Warnzeichen. Er hilft, bevor weiteres Geld verloren geht.
Aktien, ETFs und Depot: Abrechnungen als Herkunftsbeleg
Gewinne aus Aktien, ETFs und Fonds lassen sich beim Herkunftsnachweis gut belegen. Deutsche und EU-regulierte Broker liefern Kauf- und Verkaufsabrechnungen, Depotauszüge und Steuerbescheinigungen. Diese Dokumente zeigen genau, wann du was gekauft und verkauft hast und welcher Erlös entstanden ist. Kommt der Verkaufserlös von einem Verrechnungskonto auf dein Girokonto, ist der Weg des Erlöses gut dokumentiert. Woher das ursprünglich investierte Kapital stammt, zeigen diese Abrechnungen allerdings nicht.
Wer Vermögen langfristig über ein Depot aufbaut, hat für den Verkaufserlös also bereits die wichtigsten Belege. Das ist ein leicht übersehener Vorteil gegenüber Bargeld oder schwer nachvollziehbaren Krypto-Wegen. Hebe die Jahresunterlagen trotzdem selbst auf, denn nicht jeder Anbieter hält sie unbegrenzt im Online-Postfach bereit.
Abgeltungsteuer, Kapitalertragsteuer und Anlage KAP – Die Steuerbescheinigung deines Brokers ist nicht nur für das Finanzamt wichtig. Sie fasst Gewinne, Verluste und einbehaltene Steuern eines Jahres zusammen und ergänzt die Kauf- und Verkaufsabrechnungen. Die Herkunft des ursprünglich investierten Kapitals zeigt sie nicht. Wer weiß, wie Abgeltungsteuer und Anlage KAP zusammenhängen, kann die Unterlagen gezielt vorlegen. Unser Beitrag erklärt das einfach. Er zeigt auch, was du dir zurückholen kannst.
Smartbroker+ im Test: Konditionen, Sparpläne und ehrliche Schwächen – Smartbroker+ führt die Depots bei der Baader Bank, einer deutschen Vollbank. Abrechnungen und Depotauszüge liegen im Postfach und lassen sich für jeden Herkunftsnachweis herunterladen. Der Broker bietet viele Handelsplätze und Sparpläne. Unser Test nennt auch die Schwächen, etwa bei App und Kundenservice. So kannst du selbst abwägen.
Einen neutralen Überblick über alle Depot- und Brokerangebote unserer Partner findest du in unserer Vergleichsseite für Tagesgeld, Festgeld, Depot und Broker.
Depot oder Handelskonto mit Abrechnungen
Diese Anbieter liefern Abrechnungen zu Käufen und Verkäufen, die später als Herkunftsbeleg für realisierte Gewinne dienen können.
Risikohinweis: XTB, IG und CapTrader bieten neben Wertpapieren auch CFDs an. CFDs sind komplexe Instrumente und gehen wegen der Hebelwirkung mit dem hohen Risiko einher, schnell Geld zu verlieren. Beim CFD-Handel mit dem jeweiligen Anbieter verlieren 77% (XTB), 72 % (IG) beziehungsweise 57,9 % (CapTrader) der Kleinanlegerkonten Geld. Du solltest überlegen, ob du verstehst, wie CFDs funktionieren, und ob du es dir leisten kannst, das hohe Risiko einzugehen, dein Geld zu verlieren.
Immobilienkauf: Eigenkapital, Notar und Barzahlungsverbot
Beim Immobilienkauf treffen zwei Regeln aufeinander. Die erste betrifft das Eigenkapital: Wer eine Baufinanzierung beantragt, muss der Bank zeigen, woher das eingesetzte Eigenkapital stammt. Die Bank prüft dabei nicht nur deine Bonität, sondern auch die Mittelherkunft. Ein gewachsenes Sparkonto, Depotauszüge oder ein Schenkungsvertrag der Eltern sind hier die typischen Belege.
Die zweite Regel betrifft die Zahlung selbst. Seit dem 1. April 2023 gilt § 16a GwG, das Barzahlungsverbot beim Erwerb von Immobilien. Der Kaufpreis für eine inländische Immobilie darf nicht mit Bargeld, Kryptowerten, Gold, Platin oder Edelsteinen bezahlt werden. Das gilt auch für den Erwerb von Anteilen an Gesellschaften, denen eine inländische Immobilie gehört. Die Beteiligten müssen dem Notar nachweisen, dass der Kaufpreis auf anderem Weg geflossen ist – in der Regel durch Kontoauszug oder Bankbestätigung. Grundsätzlich stellt der Notar den Antrag auf Eigentumsumschreibung beim Grundbuchamt erst nach einem schlüssigen Nachweis; für fehlende Nachweise sieht § 16a GwG ein eigenes Verfahren vor.
Diese Nachweispflicht gegenüber dem Notar entfällt, wenn der Kaufpreis 10.000 Euro nicht übersteigt oder über ein Anderkonto des Notars gezahlt wird. Das Verbot, mit Bargeld oder Kryptowerten zu zahlen, bleibt aber bestehen. Notare gehören ebenfalls zu den Verpflichteten nach dem Geldwäschegesetz und fragen bei Auffälligkeiten zur Mittelherkunft nach.
Zahlungsnachweis ist nicht gleich Mittelherkunftsnachweis
Beim Immobilienkauf gibt es zwei verschiedene Nachweise. Der Zahlungsnachweis gegenüber dem Notar zeigt nur, dass der Kaufpreis unbar geflossen ist – etwa per Überweisung. Woher das Geld stammt, beantwortet er nicht. Diese Frage stellt die finanzierende Bank beim Eigenkapital, und sie kann auch die Bank des Käufers bei der Überweisung stellen. Plane deshalb beide Nachweise getrennt ein.
Eigenkapital aus Krypto: Wer Bitcoin-Gewinne in eine Immobilie stecken will, verkauft die Coins rechtzeitig, lässt den Erlös aufs eigene Konto auszahlen und klärt dort den Mittelherkunftsnachweis. Danach fließt der Kaufpreis per Überweisung. Plane dafür Zeit ein, denn eine Prüfung durch die Bank kann den Zeitplan beim Notar verzögern.
Baufinanzierung im Vergleich: das passende Darlehen für deine Immobilie finden – Das Eigenkapital ist bei jeder Baufinanzierung ein zentraler Punkt – für die Konditionen und für die Prüfung der Bank. Wer den Herkunftsnachweis früh vorbereitet, kann Rückfragen im Kreditgespräch reduzieren. Unser Vergleich zeigt, wie du Angebote gegenüberstellst und worauf du achten solltest. Er erklärt auch, welche Unterlagen Banken typischerweise verlangen. So gehst du vorbereitet in die Finanzierung.
Bitcoin oder Immobilien: welcher Wertspeicher passt zu dir? – Viele Krypto-Anleger überlegen, Gewinne in Betongold umzuschichten. Die Entscheidung hat nicht nur finanzielle Seiten, sondern auch praktische: Beim Wechsel von Bitcoin in eine Immobilie steht der Herkunftsnachweis zwangsläufig im Mittelpunkt. Unser Beitrag vergleicht beide Wertspeicher ehrlich. Er zeigt, was für welche Lebenslage spricht. Eine gute Grundlage vor dem großen Schritt.
Erbschaft, Schenkung, Verkauf: die passenden Belege
Nicht jedes Geld stammt aus Gehalt oder Anlagen. Bei Erbschaften, Schenkungen und privaten Verkäufen gelten eigene Belege. Die Bank will auch hier die Quelle verstehen. Wichtig ist, dass die Unterlagen Betrag, Zeitpunkt und Personen zusammenbringen.
- Erbschaft: Erbschein oder eröffnetes Testament, dazu ein Nachweis über die Auszahlung aus dem Nachlass, etwa der Kontoauszug des Nachlasskontos.
- Schenkung: ein schriftlicher Schenkungsvertrag oder eine kurze Bestätigung des Schenkenden, dazu der Überweisungsbeleg von dessen Konto.
- Auto- oder Wertsachenverkauf: der Kaufvertrag mit Name und Anschrift des Käufers sowie der Zahlungsbeleg.
- Abfindung oder Bonus: Aufhebungsvertrag oder Gehaltsabrechnung, aus der die Zahlung hervorgeht.
- Immobilienverkauf: Kaufvertrag und Abrechnung des Notars oder Kontoauszug mit dem Kaufpreiseingang.
- Gewinnspiel oder Lotterie: die Gewinnbestätigung des Veranstalters und der Überweisungsbeleg.
Krypto-Erbe regeln: so bekommen Erben Zugriff auf Bitcoin – Wer Kryptowerte erbt, steht vor einer doppelten Aufgabe: Zugang zu den Coins bekommen und später beim Verkauf die Herkunft belegen. Ohne Unterlagen des Erblassers wird der Herkunftsnachweis schnell schwierig. Deshalb gehört eine Dokumentation der Käufe in jede Nachlassplanung. Unser Beitrag zeigt, wie Erben an die Coins kommen. Er hilft auch bei der eigenen Vorsorge.
Gemeinschaftskonto bei Tagesgeld und Festgeld: Oder-Konto, Und-Konto und der Erbfall – Bei einem Gemeinschaftskonto ist im Erbfall oft unklar, wem welcher Anteil zusteht. Für den Herkunftsnachweis zählt genau diese Frage, wenn Geld später auf ein Einzelkonto wandert. Der Beitrag erklärt den Unterschied zwischen Oder- und Und-Konto. Er zeigt, was im Todesfall passiert. So lassen sich spätere Rückfragen der Bank vermeiden.
So reichst du den Mittelherkunftsnachweis ein
Wer systematisch vorgeht, erleichtert der Bank die Prüfung. So sieht dein Weg aus, wenn die Bank schreibt:
- Anfrage genau lesen: Welche Zahlung ist gemeint, welche Unterlagen werden verlangt, bis wann? Notiere die Frist sofort.
- Belege sammeln: Kontoauszüge, Verträge, Börsenexporte, Wallet-Liste – alles, was den Weg des Geldes zeigt.
- Kurze Erklärung schreiben: In fünf bis zehn Sätzen, wie das Geld entstanden ist. Einfach, chronologisch, ohne Fachsprache.
- Unterlagen sortieren: In der Reihenfolge der Erklärung, jede Datei klar benannt, zum Beispiel „01 Kontoauszug Einzahlung Börse“.
- Über den sicheren Kanal senden: Nutze das Postfach im Online-Banking oder den Upload der Bank, keine unverschlüsselte E-Mail.
- Nachhalten: Frag nach einigen Tagen nach, ob die Unterlagen vollständig sind. Rückfragen zügig beantworten.
So sieht dein Alltag danach aus: Deine Belegmappe liegt geordnet vor, und bei der nächsten größeren Zahlung fängst du nicht wieder bei null an. Über die Freigabe entscheidet weiterhin die Bank – eine vorbereitete Mappe macht es dir aber leichter, Rückfragen zu beantworten.
Wenn die Bank sperrt, meldet oder kündigt
Wenn die Bank bei der Mittelherkunft nachhakt, können vier verschiedene Vorgänge dahinterstecken. Sie sollten nicht verwechselt werden:
- Nachweisanfrage: Die Bank bittet um Unterlagen, oft mit Frist. Das ist eine gewöhnliche Rückfrage und noch kein Vorwurf.
- Ablehnung oder Zurückhalten: Die Bank führt eine Transaktion nicht aus oder hält eine Gutschrift an, bis die Herkunft geklärt ist.
- Verdachtsmeldung: Liegen Tatsachen vor, die auf Geldwäsche hindeuten, muss die Bank nach § 43 GwG eine Meldung an die Financial Intelligence Unit (FIU) erstatten. Über eine solche Meldung darf sie dich grundsätzlich nicht informieren. Ein fehlendes Dokument allein ist aber noch kein Nachweis einer Straftat.
- Einschränkung oder Kündigung: Die Bank kann das Konto vorübergehend einschränken oder die Geschäftsbeziehung beenden.
Ruhe bewahren hilft. Eine Anfrage ist noch kein Vorwurf. Reiche die Unterlagen so vollständig wie möglich ein und erkläre offen, wo es Lücken gibt und warum. Ein unvollständiger, aber ehrlicher Nachweis ist besser als Schweigen. Bei einer Sperre größerer Beträge oder einem Ermittlungsverfahren gehört die Sache in die Hand eines Anwalts.
Was du bei einer Kündigung oder Sperre konkret tun kannst, welche Fristen gelten und wie sich Privatbanken und Sparkassen unterscheiden, erklärt unser Ratgeber Schritt für Schritt.
Girokonto trotz Schufa und das Recht auf ein Basiskonto – Nach einer Kündigung stellt sich schnell die Frage, wo das Gehalt künftig eingeht. Für berechtigte Verbraucher besteht grundsätzlich ein gesetzlicher Anspruch auf ein Basiskonto, sofern kein gesetzlicher Ablehnungsgrund vorliegt. Unser Beitrag erklärt, wie der Antrag abläuft und welche Fristen die Bank einhalten muss. Er zeigt auch Wege zu einem normalen Girokonto trotz Schufa. So bleibst du handlungsfähig.
Warum ein Zweitkonto sinnvoll ist
Ein zweites Girokonto bei einer anderen Bank ersetzt keinen Nachweis – jede Bank unterliegt denselben Pflichten. Es kann aber helfen, während einer Prüfung oder Sperre weiter Miete, Versicherungen und Einkäufe zu bezahlen – vorausgesetzt, dort gehen laufende Einnahmen ein oder es ist Guthaben vorhanden. Wer größere Beträge erwartet, etwa aus einem Krypto-Verkauf, trennt Alltag und Vermögen am besten von vornherein.
Girokonto-Vergleich: das richtige Konto schnell und kostenlos finden – Nicht jedes Konto passt zu jedem Bedarf. Manche Banken haben ein Filialnetz, andere arbeiten rein digital und nehmen kein Bargeld an. Für die Frage nach dem Herkunftsnachweis ist das wichtig, wenn du Bargeld einzahlen willst. Unser Vergleich zeigt die Unterschiede. So findest du ein Zweitkonto, das zu dir passt.
Zweitkonto als Absicherung
Ein zweites Girokonto kann dir im Alltag helfen, falls eine Prüfung länger dauert – wenn dort laufende Einnahmen eingehen. Achte darauf, ob du Bargeld einzahlen kannst.
Häufige Fehler beim Herkunftsnachweis
Viele Probleme beim Herkunftsnachweis entstehen nicht durch fehlendes Geld, sondern durch fehlende Ordnung. Diese Fehler kosten am meisten Zeit:
- Screenshots statt Exporte: Ein Bild vom Kontostand belegt keinen Verlauf. Je nach Anfrage können vollständige Auszüge und Exporte erforderlich sein.
- Nur der Steuerreport: Er rechnet Gewinne aus, zeigt aber oft nicht die Herkunft des eingesetzten Euro-Betrags.
- Gestückelte Einzahlungen: Kleine Beträge knapp unter der Schwelle wirken wie Absicht und lösen erst recht Fragen aus.
- Lücken in der Wallet-Kette: Eine fehlende Transaktion zwischen Börse und Wallet reicht, damit die Kette nicht schlüssig ist.
- Widersprüchliche Angaben: Was du beim Kontoeröffnen zu Beruf und Einkommen angegeben hast, sollte zur Erklärung passen.
- Frist verstreichen lassen: Wer nicht reagiert, riskiert Sperre oder Kündigung. Lieber Teilunterlagen fristgerecht schicken und den Rest ankündigen.
- Geld über Dritte leiten: Zahlungen über Konten von Freunden oder Familie machen die Herkunft schwerer erklärbar, nicht leichter.
Belege sicher aufbewahren
Für den Mittelherkunftsnachweis sammelst du genau die Daten, die für Kriminelle besonders wertvoll sind: Kontoauszüge, Ausweiskopien, Wallet-Adressen und Kontostände. Wer weiß, dass du Kryptowerte besitzt, hat ein Motiv. Deshalb gehören diese Unterlagen nicht unverschlüsselt in einen beliebigen Cloud-Ordner oder dauerhaft ins E-Mail-Postfach.
Krypto-Datenlecks: welche Anbieter Kundendaten verloren haben – Schon mehrfach sind bei Krypto-Diensten Kundendaten samt Ausweisen und Adressen abgeflossen. Solche Lecks zeigen, wie heikel die Unterlagen sind, die du für KYC und Herkunftsnachweise einreichst. Die Liste dokumentiert bekannte Fälle mit Quellen. Sie hilft einzuschätzen, welche Daten du wo hinterlassen hast. Ein guter Anlass, die eigene Belegmappe sicher aufzubewahren.
Proton Drive: verschlüsselter Cloud-Speicher aus der Schweiz – Für eine digitale Belegmappe eignet sich ein Speicher mit Ende-zu-Ende-Verschlüsselung. Proton Drive verschlüsselt Dateien so, dass der Anbieter sie nicht lesen kann. Ordner lassen sich gezielt mit einem Steuerberater teilen. Unser Überblick zeigt Funktionen und Grenzen. Er vergleicht den Dienst mit bekannten Alternativen.
Belegmappe verschlüsselt ablegen
Für Kontoauszüge, Börsenexporte und Ausweiskopien: verschlüsselter Speicher, sichere Zugangsdaten und vertrauliche Kommunikation aus der Schweiz. Mails an externe Empfänger sind dabei nur mit Passwortschutz oder PGP Ende-zu-Ende-verschlüsselt.
Krypto-Vermögen legal ins Ausland verlagern: was Dubai wirklich bringt – Manche Anleger hoffen, Nachweispflichten mit einem Umzug ins Ausland zu entgehen. Tatsächlich tauschen immer mehr Staaten Daten zu Krypto-Konten aus, und auch ausländische Banken verlangen Herkunftsnachweise. Unser Beitrag trennt legale Gestaltung von Mythen. Er erklärt, welche Regeln beim Wegzug greifen. Eine wichtige Einordnung, bevor du größere Summen bewegst.
Glossar: Begriffe rund um die Mittelherkunft
Häufige Fragen
Was ist ein Mittelherkunftsnachweis?
Ein Mittelherkunftsnachweis belegt mit Dokumenten, woher ein bestimmter Geldbetrag stammt – etwa aus Gehalt, einem Verkauf, einer Erbschaft oder aus Kryptowerten. Banken, Krypto-Börsen und Notare verlangen ihn, weil sie nach dem Geldwäschegesetz ungewöhnliche oder große Zahlungen mit dem Kundenprofil abgleichen müssen.
Ab welchem Betrag muss ich die Herkunft von Bargeld nachweisen?
Nach den Auslegungs- und Anwendungshinweisen der BaFin verlangen Banken bei Bareinzahlungen von Bestandskunden ab mehr als 10.000 Euro einen Herkunftsbeleg, auch wenn der Betrag in Teilbeträgen eingezahlt wird. Für Gelegenheitskunden, also bei einem Bargeschäft an einem Bankschalter ohne bestehende Geschäftsbeziehung, liegt die Schwelle bei mehr als 2.500 Euro.
Verlangt die Bank auch unterhalb dieser Schwellen Nachweise?
Ja, das ist möglich. Die Schwellen sind Richtwerte für Bargeld. Banken arbeiten risikobasiert und können auch bei kleineren Beträgen nachfragen, wenn eine Zahlung nicht zu deinem bisherigen Kontoverhalten passt.
Brauche ich einen Mittelherkunftsnachweis, wenn meine Krypto-Gewinne steuerfrei sind?
Ja. Die Steuerfreiheit privater Veräußerungsgewinne nach § 23 EStG bei mehr als einem Jahr Haltedauer ist eine Frage des Steuerrechts, der Herkunftsnachweis eine Frage des Geldwäscherechts. Die Bank will wissen, woher das Geld stammt, nicht nur, ob Steuern fällig sind.
Welche Unterlagen gehören zum Krypto-Herkunftsnachweis?
Typisch sind Belege zum Ursprung – bei einem Kauf etwa die Kontoauszüge der Euro-Einzahlungen, bei Mining, Schenkung oder Erbschaft die entsprechenden Nachweise –, vollständige Transaktionsexporte der Börsen, die Liste deiner Wallet-Adressen mit Transaktions-IDs, der Verkaufsbeleg und eine kurze schriftliche Erklärung, die den Weg vom ursprünglichen Erwerb bis zur Auszahlung beschreibt.
Reicht ein Steuerreport aus einem Krypto-Tool als Nachweis?
Oft nicht allein. Ein Steuerreport rechnet Gewinne aus, zeigt aber nicht zwingend, woher das ursprünglich eingesetzte Geld kam und wie die Coins von Börse zu Wallet gewandert sind. Er ist ein guter Baustein, ersetzt aber die Belege der Geldherkunft nicht.
Wie belege ich, dass mir eine Hardware-Wallet gehört?
Nach der EU-Geldtransferverordnung prüfen Anbieter bei Transfers von mehr als 1.000 Euro von oder zu einer selbst gehosteten Adresse, ob sie unter deiner Kontrolle steht. Üblich sind etwa eine signierte Nachricht, ein kleiner Testbetrag oder eine Bestätigung in der App; das Verfahren legt der Anbieter fest. Das belegt die Kontrolle über die Adresse, nicht die Herkunft der Coins. Die Seed Phrase gibst du dabei nie heraus.
Darf ich eine Immobilie mit Bitcoin oder Bargeld bezahlen?
Nein. Seit dem 1. April 2023 darf der Kaufpreis einer inländischen Immobilie nach § 16a GwG nicht mit Bargeld, Kryptowerten, Gold, Platin oder Edelsteinen bezahlt werden. Wer Eigenkapital aus Kryptowerten einsetzen will, verkauft sie vorher und überweist den Euro-Betrag.
Was passiert, wenn ich den Nachweis nicht erbringen kann?
Die Bank kann die Gutschrift zurückhalten, die Transaktion ablehnen, eine Verdachtsmeldung an die Financial Intelligence Unit erstatten oder die Geschäftsbeziehung beenden. Wie sie reagiert, hängt vom Einzelfall ab. Ein fehlendes Dokument allein ist noch kein Nachweis einer Straftat. Ein unvollständiger Nachweis ist besser als keiner – Lücken lassen sich erklären.
Sagt mir die Bank, ob sie eine Verdachtsmeldung abgegeben hat?
Nein. Das Geldwäschegesetz verbietet es den Verpflichteten grundsätzlich, dich über eine erstattete Verdachtsmeldung zu informieren. Aus der Reaktion der Bank lässt sich deshalb nicht sicher ablesen, ob eine Meldung erfolgt ist.
Hilft es, das Geld einfach auf ein anderes Konto zu überweisen?
Nein. Jede Bank in Deutschland unterliegt denselben Pflichten. Wer Geld zwischen Banken hin und her schiebt, um Nachfragen zu vermeiden, erzeugt eher neue Auffälligkeiten. Ein Zweitkonto ist sinnvoll als Absicherung für den Alltag, nicht als Umweg um den Nachweis.
Wie lange dauert die Prüfung durch die Bank?
Eine feste Dauer gibt es nicht. Sie hängt davon ab, wie vollständig und nachvollziehbar deine Unterlagen sind. Banken setzen für die Nachreichung häufig eine Frist. Ein geordneter, nachvollziehbarer Nachweis kann Rückfragen vermeiden helfen; eine bestimmte Dauer oder Freigabe garantiert er nicht.
Wer hilft mir beim Mittelherkunftsnachweis?
Für einfache Fälle genügt eine gut sortierte Belegmappe. Bei vielen Transaktionen, alten Börsen oder unklaren Wallet-Wegen helfen Steuerberater mit Krypto-Schwerpunkt oder spezialisierte Dienstleister für Blockchain-Auswertungen. Bei einer Kontosperre ist anwaltlicher Rat sinnvoll.
Gibt es eine Vorlage für den Mittelherkunftsnachweis?
Ein amtliches Formular gibt es nicht. Bewährt hat sich ein kurzes Begleitschreiben, das Quelle, Zahlungsweg und beigefügte Belege in zeitlicher Reihenfolge nennt und offene Lücken ehrlich benennt. Ein Muster zum Kopieren steht in diesem Ratgeber.
Was tun, wenn die Börse geschlossen ist und keine Exporte mehr vorliegen?
Dann helfen Ersatzbelege: alte Bestätigungs-E-Mails, Kontoauszüge mit den Überweisungen an die Börse und die Transaktions-IDs der Abhebungen. Beschreibe die Lücke offen. Ob die Ersatzbelege genügen, entscheidet der prüfende Anbieter.
Darf ich in den Unterlagen Daten schwärzen?
Das solltest du vorher mit der Bank abstimmen. Ungefragt geschwärzte Unterlagen können neue Rückfragen auslösen. Oft lässt sich klären, welche Angaben die Bank wirklich braucht.
Gilt ab 2027 ein Bargeldverbot?
Nein. Ab dem 10. Juli 2027 begrenzt die EU-Geldwäscheverordnung Barzahlungen im Geschäftsverkehr auf höchstens 10.000 Euro. Private Geschäfte zwischen Privatpersonen sind ausgenommen, ebenso Einzahlungen bei Banken; Beträge oberhalb der Grenze meldet die Bank aber an die FIU. Die Nachweisanforderungen der Bank bei Bareinzahlungen bleiben davon unabhängig bestehen.
Weiterlesen
Einlagensicherung: wie sicher ist mein Geld auf dem Konto wirklich? – Wer nach einem Krypto-Verkauf oder einer Erbschaft plötzlich eine große Summe auf dem Konto hat, sollte die Grenzen der Einlagensicherung kennen. Nicht jeder Betrag ist bei jeder Bank gleich gut geschützt. Unser Beitrag erklärt die gesetzliche und die freiwillige Sicherung. Er zeigt, wann eine Aufteilung auf mehrere Banken sinnvoll ist. So bleibt das nachgewiesene Geld auch sicher.
Krypto-Börsen-Konto absichern: die wichtigsten Einstellungen – Ein gesperrtes Konto ist ärgerlich, ein gehacktes Börsenkonto ist schlimmer. Wer Coins auf einer Börse hält, sollte Zwei-Faktor-Schutz, Auszahlungssperren und Adress-Whitelists einrichten. Das schützt auch die Transaktionshistorie, die du später für den Herkunftsnachweis brauchst. Unser Beitrag zeigt die wichtigsten Einstellungen. Sie lassen sich ohne großen Aufwand einrichten.
Bitcoin kaufen für Einsteiger: Schritt für Schritt sicher kaufen und richtig verwahren – Wer jetzt mit Bitcoin anfängt, kann den späteren Mittelherkunftsnachweis von Beginn an mitdenken. Kauf über einen regulierten Anbieter, Überweisung vom eigenen Konto, Export nach jedem Jahr – das ist eine gute Grundlage. Bei Selbstverwahrung oder Börsenwechseln kommt weitere Dokumentation dazu. Unser Einsteiger-Leitfaden zeigt den Weg vom ersten Kauf bis zur sicheren Verwahrung. Er erklärt die wichtigsten Fehler. So legst du von Anfang an die Grundlage für einen sauberen Nachweis.
Quellen: § 10 GwG · § 15a GwG · § 16a GwG · Verordnung (EU) 2023/1113 · Verordnung (EU) 2024/1624 · BMF-Schreiben vom 6. März 2025 · Deutsche Kreditwirtschaft zu Bareinzahlungen
Dieser Ratgeber dient der allgemeinen Information und ersetzt keine Rechts- oder Steuerberatung. Kryptowerte und Wertpapiere unterliegen Kursschwankungen bis hin zum Totalverlust. Produktfunktionen, Firmware-Versionen und Sicherheitshinweise können sich kurzfristig ändern. Maßgeblich sind deshalb vor Einrichtung oder Update immer die aktuellen Angaben des jeweiligen Herstellers. Mit Anzeige gekennzeichnete Links sind Partnerlinks; bei einem Abschluss über diese Links kann alarm.de eine Provision erhalten.